


#资讯
天然气暴涨反衬加息滞后,专家质疑美联储打压市场意图
WooFun2026-11-19 14:23


核心要点
尽管裂解价差与汽油期货暴跌显示通胀缓解,美联储仍基于滞后数据坚持加息。专家批评其决策迟缓,甚至怀疑其意在通过口头施压为停止加息铺路,比特币承压。
据 Woofun AI 消息,美联储官员基于分析师认为已过时的通胀数据力推进一步加息,这一决策逻辑与实时市场信号形成剧烈冲突。尽管汽油、原油及多数大宗商品价格大幅下跌,清晰指向通胀压力减弱,央行却依赖反映 10 月支出的滞后指标维持紧缩立场。
这种反应迟缓不仅忽视了能源价格下行对下游成本的传导效应,更因 10 月会议纪要中释放的强硬信号,令比特币等风险资产面临严峻的估值压力。
美联储内部对于货币政策的紧迫性存在显著分歧,多位官员主张在 12 月采取更激进的加息行动。周三公布的 10 月会议纪要显示,几乎所有与会者均认为,为确保通胀及时回归 2% 的目标水平,进一步上调联邦基金利率目标区间是必要的。
值得注意的是,纪要中提及两位官员主张若后续通胀数据不佳,12 月加息幅度应超过 25 个基点。1 个基点相当于 0.1 个百分点,25 个基点即常规加息幅度。然而,政策鹰派态度在近期表态中进一步升级:美联储官员克里斯托弗·沃勒周三早间公开支持 12 月加息 50 个基点,这一幅度是常规增幅的两倍;官员迈克尔·巴尔亦认为提高利率恰当,而旧金山联储行长玛丽·戴利则建议以谨慎态度提升利率。这些立场主要基于 CPI 和 PPI 数据,两者显示 10 月日常商品与服务通胀加剧。但自 3 月初伊朗战争爆发以来,能源一直是通胀核心推手,当前官员决策所依据的数据已无法反映近期能源及大宗商品价格的下跌趋势,导致政策制定与现实脱节。
实时市场数据则提供了截然不同的通胀图景,证明压力已向下游传导。裂解价差作为衡量炼油厂利润的关键指标,其计算方式为购买原油成本与出售汽油、柴油收入之差,常用 3-2-1 模型(三桶原油转化为两桶汽油和一桶柴油)评估。当价差缩小,意味着燃料价格跌幅快于原油,加油站油价随之下降。
Woofun AI 整理数据显示,财富管理公司 Wellington Altus 市场策略师詹姆斯·E·索恩指出,截至周三,3-2-1 价差在六周内已下降 36%,从每桶 65.56 美元降至 41.90 美元。索恩解释,高额利润曾促使炼油厂满负荷运转,如今产品市场供过于求,导致汽油和柴油价格下跌速度远超原油。
这一趋势早已由批发 RBOB 期货价格下跌 20%、加油站油价下跌 3.78 美元所预示。RBOB 期货指纽约商品交易所交易的批发汽油价格,过去两周分别下跌 11.1% 和 6.1%,累计跌幅约 16.5%;本周至今又下跌 4.4%,三周跌幅接近 20%,创下自 2020 年 3 月以来最大跌幅,该结论基于 TradingView 数据分析。实际零售价同步下行,周四美国 AAA 协会统计的普通汽油全国平均价格为每加仑 3.75 美元,较一个月前下降 12.8%,较一周前下降 4.9%,尽管仍比一年前高出约 22%,但短期降幅显著。索恩强调,这一动态对通胀状况具有重要影响,表明上游成本压力正在迅速释放。
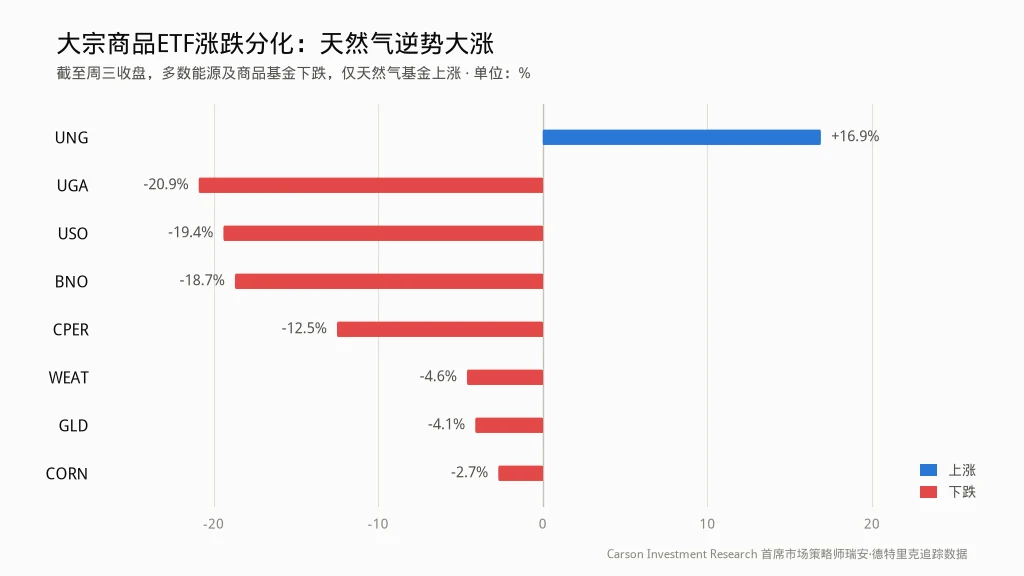
大宗商品基金表现的广泛下跌进一步佐证了通胀缓解的现实,唯独天然气逆势上涨引发市场质疑。Carson Investment Research 首席市场策略师瑞安·德特里克追踪的数据显示,截至周三收盘,持有期货产品的交易所交易基金普遍下挫:汽油类基金() 跌幅 20.9%,美国原油类基金() 跌幅 19.4%,布伦特原油类基金() 跌幅 18.7%。各类大宗商品基金整体跌幅约 12%,其中铜类基金() 跌 12.5%,小麦类基金() 跌 4.6%,玉米类基金() 跌 2.7%,黄金类基金() 跌 4.1%。唯一例外是天然气类基金(),本月价格上涨 16.9%。


 WOOFUN 深度内容团队 · 资深加密研究员


评论
暂无评论