


#资讯
对冲基金 Q3 反转:抛售小盘科技,重仓能源医疗
WooFun2026-11-20 19:49


核心要点
大摩研报揭示Q3 机构调仓收窄,顺势加仓领涨板块。对冲基金大幅增持小盘能源,抛售小盘科技,微软英伟达获青睐,美股筹码结构仍高度本土化。
据 Woofun AI 消息,美股策略团队(Michael J. Wilson)与尼古拉斯·伦蒂尼()于 2026 年 11 月 19 日发布报告,指出三季度机构调仓幅度较二季度明显收窄。资金顺应板块涨势加仓科技、医疗保健与能源,同时削减工业与非必需消费品配置。在小盘股领域,能源板块从二季度的重仓减持对象一跃成为增持榜首,而对冲基金则大举抛售小盘科技股。
大盘股调仓降温,资金顺势加仓科技医疗能源。三季度美股大盘整体波动收敛,单季仅微涨 2%,但板块分化极为剧烈。受美债收益率攀升以及美联储 2026 年 9 月加息拖累,公用事业(-12.4%)和工业(-9.7%)大幅跑输大盘,而能源(+17.2%)、信息技术(+7.2%)和医疗保健(+6.5%)强势领跑。机构的持仓变化几乎完全贴合了这一市场表现。
统计前 100 大资管机构与前 100 大对冲基金截至 2026 年 9 月 30 日的 13F 持仓发现,大盘股投资者三季度主要增持信息技术(+1.3%)、医疗保健(+0.5%)和能源(+0.4%),同时减持工业(-0.8%)、非必需消费品(-0.6%)和公用事业(-0.3%)。增持力度已明显放缓。三季度机构对科技板块 1.3% 的加仓幅度,远低于二季度的 5.8%。
大摩指出,获增持的四大板块恰好是跑赢大盘的领涨板块,这表明持仓权重上升更多源于股价上涨的被动推动,而非机构主动的大规模调仓。对冲基金的操作节奏与大盘整体高度一致,在大型股中重点加仓医疗保健(+0.9%)和信息技术(+0.8%),削减工业(-0.8%)与非必需消费品(-0.5%)。金融板块成为唯一出现多空分歧的领域,对冲基金逆势加仓 0.3%,而全体 13F 机构整体减持 0.2%。
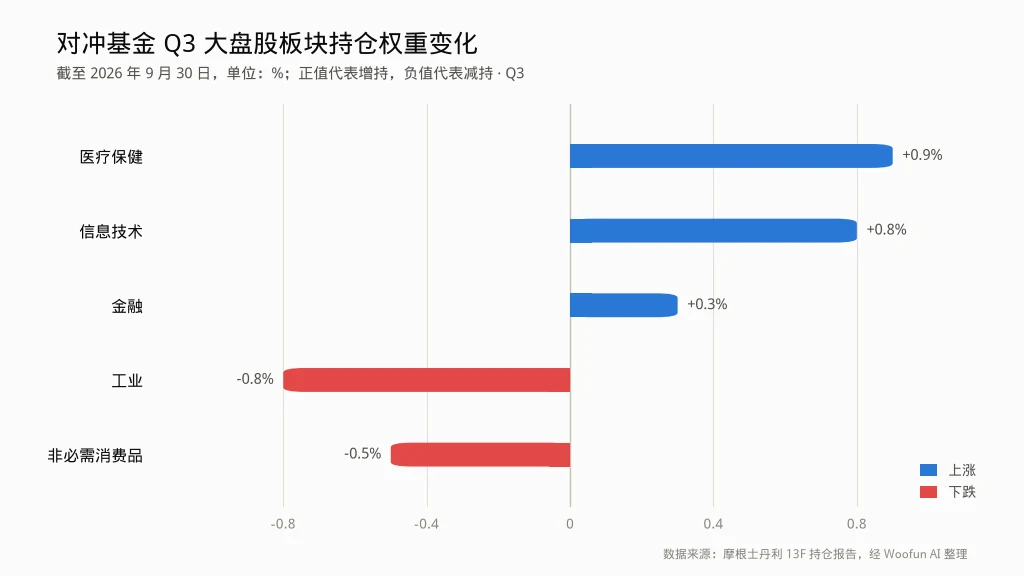
尽管三季度有所增持,科技股依然是机构眼中的'低配重灾区'。由于信息技术在标普 500 指数中的基准权重从 38% 升至 40%,全体机构对该板块维持 1.0% 的低配,对冲基金的低配幅度更是从二季度的 6.3% 进一步扩大至 7.2%。
小盘股风格剧变,能源翻身成对冲基金首选。与大盘股的温和调整不同,小盘股在三季度经历了剧烈的风格切换。在 2026 年三季度回落 7.5%,回吐了二季度的部分涨幅。小盘股资金整体向医疗保健(+1.1%)和能源(+1.0%)集中,同时大幅撤离工业(-1.1%)、信息技术(-0.6%)和非必需消费品(-0.6%)。能源板块上演了最戏剧性的反转。二季度能源曾是小盘股中遭抛售最惨重的板块(长线基金减持 1.0%,对冲基金减持 1.3%),但三季度对冲基金反手加仓小盘能源 1.3%,使其跃升为对冲基金在小盘股中的头号加仓方向。
小盘科技股则遭对冲基金无情抛弃。对冲基金将小盘信息技术仓位削减 0.8%,彻底扭转了二季度加仓 1.8% 的态度;对小盘医疗保健的加仓幅度也从二季度的 4.3% 骤降至 0.1%。即便放缓了加仓步伐,对冲基金在小盘医疗保健上的仓位依然高得惊人。截至 2026 年 9 月 30 日,对冲基金将 39% 的小盘股管理规模配置在医疗保健领域(主要集中在小盘生物科技股),远高于罗素 2000 指数 21% 的基准权重,超配幅度高达 18 个百分点,而这些资金主要是通过大幅低配金融(-7.9%)、工业(-6.5%)和消费(-3.3%)等周期股腾挪出来的。


 WOOFUN 深度内容团队 · 资深加密研究员




评论
暂无评论