


#资讯
美银预警:反弹非反转,三大宏观条件未破难言大行情
WooFun2026-11-20 20:43


核心要点
美银Hartnett指出感恩节后美股或有短期技术性反弹,但大级别行情需满足美债收益率、油价及美元见顶三大条件。当前市场广度虽超卖,但仓位未出清,硬着陆风险被低估,建议等待宏观信号确认。
据 Woofun AI 消息,美国银行首席投资策略师 在最新一期《The Flow Show》中明确界定,感恩节后美股大概率迎来一波技术性反弹,但这仅是短期喘息。要演变成大级别行情,市场必须同时看到三个条件,即十年期美债收益率跌破 4.5%、WTI 原油跌破 70 美元/桶、美元在疲软的就业与通胀数据后确认见顶。
触发这轮反弹预期的直接原因,是市场广度已恶化到极端水平。全球广度规则显示,截至 11 月 18 日,全球股指中净 68% 已处于'超卖'状态,即同时跌破 50 日与 200 日移动均线。按该规则,当净 88% 的市场陷入超卖时,将构成风险资产的重大逆向买入信号。Hartnett 称,这一阈值'很可能在未来数日触发',为感恩节后超卖的股票带来短期缓解。
市场确实已被跌透。按美银统计,今年以来原油上涨 44.9%、美元指数(DXY)上涨 5.7%,而美股仅涨 4.8%、全球股票涨 4.4%、现金涨 3.3%,高收益债跌 1.2%、投资级债跌 3.0%、政府债跌 3.9%、黄金跌 15.1%、比特币跌 29.5%。同期自高点回撤 15%,银行股跌 16%,原油自高点跌 22%。30 年期美债正走向连续第六年负价格回报,为 1963 至 1969 年越战以来最长纪录。
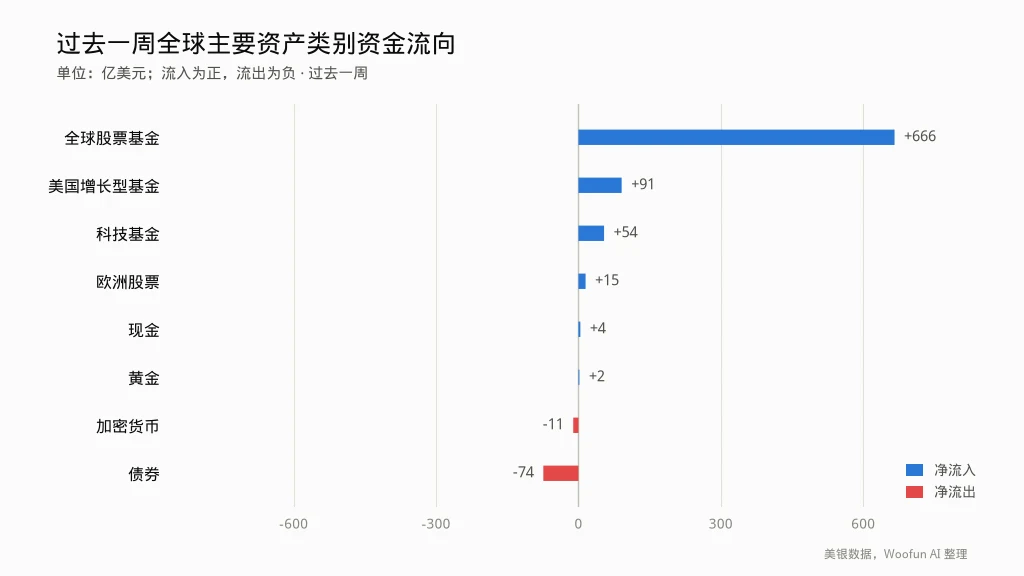
但美银提醒,价格层面的抛售不等于仓位层面的抛售。过去一周全球股票基金仍流入 666 亿美元,美国增长型基金流入 91 亿美元,为 2024 年 12 月以来最大单周流入;11 月基金经理调查中现金水位仅 3.6%,处于'卖出'区间,资产配置者普遍做多股票、做空债券。在美银看来,这说明还需要看到更多仓位层面的出清,才能对风险资产给出全面买入的许可。
广度规则逼近阈值,但只是'短期缓解'。美银牛熊指标从 7.4 降至 7.1,信号为中性。分项看,对冲基金仓位处于 56% 的中性分位,股票资金流高达 99% 的极度看多分位,基金经理调查仓位为 100% 的极度看多分位,而全球股指广度仅 18%,处于极度看空分位。新兴市场债市与高收益债的大额流出、信用技术面走弱(高收益债与次级银行债利差走阔)、股市广度恶化以及期货仓位转空,共同压低了这一读数。旧版牛熊指标目前为 6.2。美银全球资金交易规则当前读数为 1.1%,同样为中性。该规则在四周内全球股票与高收益债流出超过资产的 1% 时发出买入信号,流入超过 1% 时发出卖出信号。报告明确指出,广度规则触发带来的是'感恩节后超卖股票的短期缓解',而非趋势反转。真正的大级别行情,需要本章节下文列出的三个宏观条件同步落地。
三大条件:收益率、油价与美元。第一个条件是十年期美债收益率跌破 4.5%。美银认为,当下风险资产最大的威胁不是衰退中的收益率下行,而是收益率上行,原因是债务水平过高。30 年期美债价格自峰值至谷底已下跌 62%,而当前 30 年期收益率距近期高点仅 25 个基点。第二个条件是 WTI 原油跌破 70 美元/桶。油价高企是 今年'做多石油、做空加密货币'这一最佳交易的核心,也是压制消费与通胀预期的关键变量。第三个条件是美元见顶,且必须以疲软的就业和通胀数据为前提。美银将美元称为'破坏球'(wrecking ball),认为美元见顶、比特币、黄金与()触底,是衡量加息担忧见顶的最佳指标,因为这四类资产是最早嗅到加息周期的'第一批伤亡者'。


 WOOFUN 深度内容团队 · 资深加密研究员
评论
暂无评论