


#资讯
2026 资产大洗牌:比特币-22% 垫底,半导体狂飙 43%
WooFun2026-11-16 14:38


核心要点
截至 11 月 13 日,比特币年内回报-22%垫底,远逊于半导体 43.2%及美股正收益。缺乏产业底裤与增量资金,使其沦为机构流动性平仓工具,避险与科技影子标签双双失效。
据 Woofun AI 消息,2026 年大类资产回报格局在 11 月 13 日呈现出极具撕裂感的分化态势,比特币以-22.0% 的累计跌幅在所有主流资产中排名垫底,其长期赖以生存的'数字黄金'避险属性与'科技股影子'的高弹性标签,在当前的宏观环境下已彻底失效。
从具体数据表现来看,市场内部出现了剧烈的强弱背离。指数在年中曾一度冲高至 106.6%,尽管随后遭遇剧烈回撤,但截至统计时点仍保留了 43.2% 的累计涨幅; 指数与也稳稳守住了 8% 至 10% 的正收益区间。相比之下,比特币在 9 月短暂爬回平盘后再次跳水,全年绝大多数时间处于水下挣扎状态,最终录得-22.0% 的跌幅。
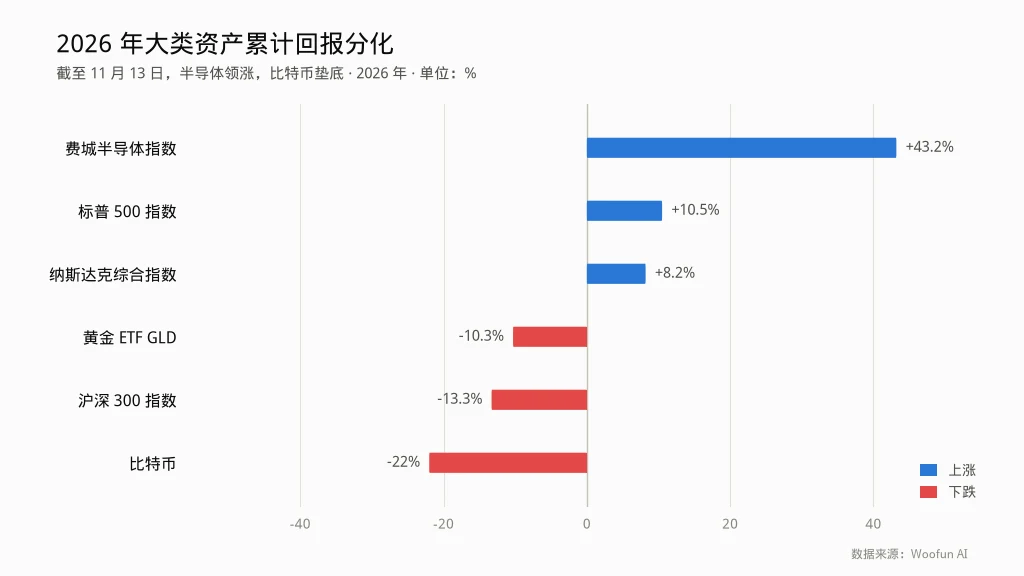
这一表现甚至不及被市场视为疲软的 指数(-13.3%)以及近期出现回撤的黄金 ETF (-10.3%)。Woofun AI 整理数据显示,这种资产表现的倒挂并非偶然,而是反映了不同资产类别在基本面支撑上的本质差异。半导体板块即便在估值消化阶段,依然拥有坚实的业绩底座,而比特币则在缺乏持续增量资金注入的震荡市中,成为了资金最先甩卖的流动性提款机,未能充当科技行情的放大器,反而在存量博弈中承受了最大的抛压。
造成这种巨大反差的核心原因在于产业基本面的支撑力度与资金承接盘的厚度。费城半导体指数上半年的暴涨源于全球大厂对算力的疯狂抢购,硬件供应链订单排期延伸至后年,推高了估值;下半年虽因市场质疑大模型商业化变现速度而导致获利盘集中踩踏,回吐了 60 多个百分点的涨幅,但其底部依然由各大科技巨头数十上百亿美元的资本开支所托底。只要订单交付持续,业绩底裤便难以击穿。反观比特币,2024 到 2025 年期间,随着现货 ETF 的落地,华尔街'老钱'已基本完成底仓配置。
进入 2026 年,宏观层面的大水漫灌红利迟迟未至,加密行业内部也缺乏能够破圈锁仓的新叙事,导致 ETF 净流入从汹涌大河退化为季节性小溪。在缺乏新买盘承接的情况下,高 Beta 属性在顺风局中是加速泡沫的工具,在存量博弈中则沦为钝刀子割肉。9 月份的反弹因未引来场外增量资金,在叠加各类 CEX 被盗事件及量子计算利空传闻后,迅速被打回原形,显示出其价格支撑的脆弱性。
更深层的问题在于比特币在资产配置中的定位失焦。当科技巨头推动纳指上涨 8.2%、标普上涨 10.5% 时,比特币并未跟上这一稳健步伐,真正的科技资金流向和晶圆厂,并未溢出至链上;而在 11 月全球资产因宏观预期调整集体收缩、黄金同步急跌时,比特币的跌幅却远超黄金,证明其并非避险资产。实质上,华尔街接纳比特币后,并未将其视为安全港,而是将其定义为流动性最好、24 小时开盘的流动性平仓工具。当机构在其他市场面临追加保证金压力或需要锁定年内利润时,比特币往往在周末和夜间成为首选的抛售对象。
这意味着加密资产虽已登堂入室,但被'老钱'端上桌的结果并非共享蛋糕,而是频繁被选中先行买单,承担市场波动带来的流动性冲击。


 WOOFUN 深度内容团队 · 资深加密研究员


评论
暂无评论